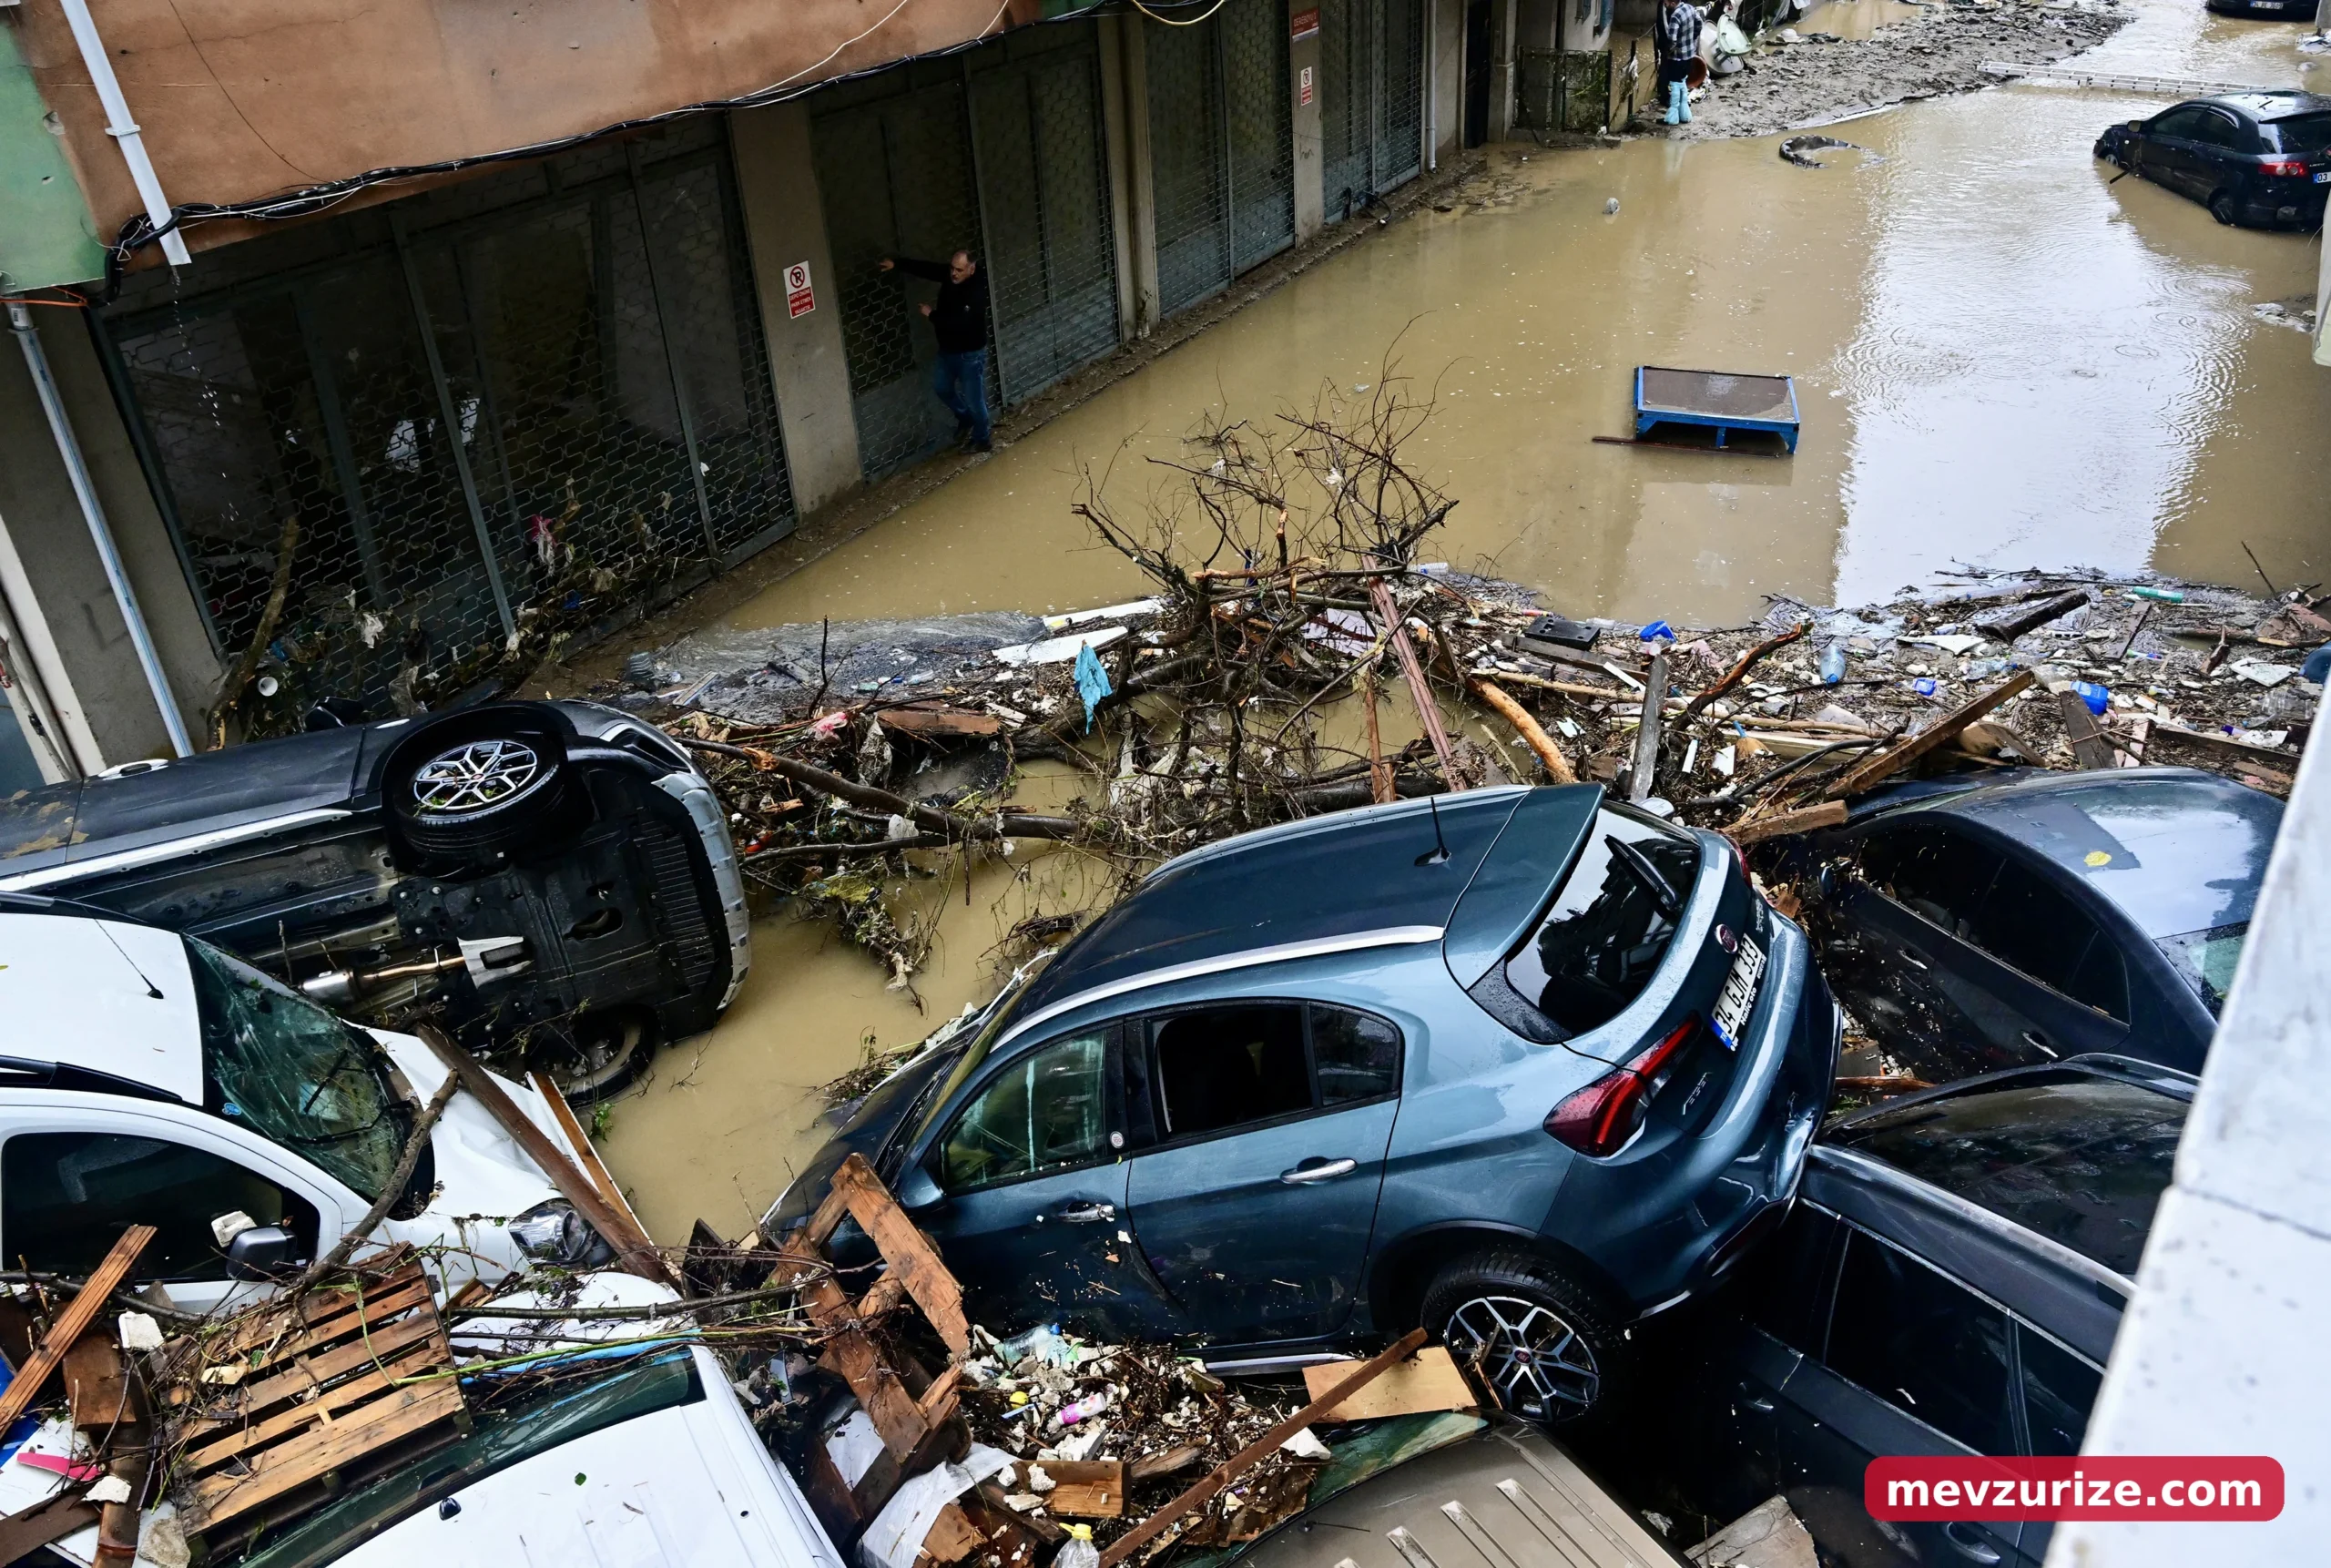
İstanbul, önceki hafta üç gün boyunca etkili olan şiddetli yağışların yol açtığı sel felaketiyle karşı karşıya kaldı. Türkiye Sigorta Birliği (TSB) verilerine göre afetin ardından 3 bini aşkın hasar dosyası oluşturulurken, toplam hasar ihbar tutarı 2.5 milyar TL’ye ulaştı. Saha değerlendirmelerine göre toplam sigortalı hasar maliyetinin yaklaşık 400 milyon dolara ulaşabileceği öngörülüyor.
TSB verilerine göre poliçesinde sel teminatı bulunan sigortalıların oranı yüzde 17-22 bandında. Sel teminatı bulunmayan poliçelerde ise oluşan zarar, poliçe kapsamına göre sigortalının üzerinde kalabiliyor. Afetin ardından sektör temsilcileri, 2024’ten bu yana gündemde olan Zorunlu Afet Sigortası’nın (ZAS) hayata geçirilmesi gerektiğine dikkat çekiyor. TSB Başkanı Ahmet Yaşar, DASK kapsamında sigortalılık oranının yüzde 62 seviyesinde olduğunu belirterek, kapsamı genişletilerek ZAS’a dönüşmesi beklenen sistemle doğal afetlere karşı sigorta korumasının daha geniş kesimlere ulaştırılabileceğine dikkat çekti.
SİGORTANIN EKONOMİDEKİ PAYI ARTMALI
İstanbul Ticaret Odası Başkanı Şekib Avdagiç de 4. Sigorta Sektörü İş Birliği Fuarı ve Kongresi’nde yaptığı açıklamada, Türkiye’de sigorta sektörünün ekonomi içindeki payının yüzde 2.5 seviyesinde olduğuna işaret ederek, bu oranın yüzde 6-7 düzeyine çıkarılması gerektiğini belirtmişti.
Sigorta sektöründe penetrasyonun artırılması, ZAS tartışmalarının da önemli başlıklarından biri. Nitekim TSB Başkanı Ahmet Yaşar, 2025’te yüzde 2.68 seviyesine ulaşan sigorta penetrasyonunun yeterli olmadığını ve sektörün uzun vadede yaklaşık yüzde 5’i hedeflediğini söyledi.
2024’ten bu yana gündemde olan ancak henüz yürürlüğe girmeyen ZAS ile deprem, yanardağ püskürmesi, sel ve taşkın, heyelan, fırtına, dolu, çığ ve orman yangını gibi afetlerin neden olduğu zararların teminat kapsamına alınması hedefleniyor. Sistemle binaların yanı sıra binaların içinde bulunan eşyaların da güvence altına alınması planlanıyor.
HASAR 2009 SELİNİN ÜZERİNDE
İstanbul, 2009 yılında da büyük bir sel felaketi yaşamıştı. Dönemin raporlarında, çok sayıda işyerinin su altında kaldığı ve yaklaşık 90 milyon dolarlık zarar oluştuğu açıklanmıştı. Son selin ardından gelen hasar bildirimlerini değerlendiren TSB Başkanı Ahmet Yaşar, afetin 2009’daki selden daha geniş bir alanı etkilediğini belirtti. Sigorta Bilgi ve Gözetim Merkezi (SBM) verilerine işaret eden Yaşar, İstanbul’da yaklaşık 940 bin konut ve işyeri poliçesi bulunduğunu; bunların yaklaşık 710 bininin konutlara, 208 bininin ticari işletmelere ve 22 bininin sınai tesislere ait olduğunu söyledi.
Yaşar, düşük sigortalılık oranlarının korumanın daha geniş kesimlere ulaştırılması gerektiğini gösterdiğini belirterek, ZAS’ın riskin daha geniş tabana yayılması ve afetlerin ekonomik yükünün paylaşılması açısından önemli bir araç olabileceğini vurguladı.
ZAS NASIL İŞLEYECEK?
İlk kez 2024 yılında gündeme gelen ZAS, DASK’ın kapsamının diğer doğal afetleri de içine alacak şekilde genişletilmesi yaklaşımıyla tasarlandı. Sisteme ilişkin çalışmaların TBMM Plan ve Bütçe Komisyonu gündemine taşınmasının ardından düzenlemenin hayata geçirilmesi bekleniyor. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) Başkanı Davut Menteş, daha önce İstanbul Ticaret Gazetesi’ne yaptığı açıklamada, ZAS’ın bütüncül bir ürün olarak tasarlandığını belirtmişti.
Öngörülen sistemde her afet türüne özgü risk haritaları ve tarife katsayılarının oluşturulması, primlerin de bu risk düzeylerine göre belirlenmesi planlanıyor. Böylece fiyatlamanın afet bazlı risk gruplarını dikkate alan ve sigortalılar açısından ödenebilir bir yapıya kavuşturulması hedefleniyor. SEDDK’nın daha önce paylaştığı bilgilere göre ZAS’ta, Zorunlu Deprem Sigortası’ndaki sisteme benzer şekilde teminat tutarlarının Üretici Fiyat Endeksi (ÜFE) doğrultusunda aylık güncellenmesi öngörülüyor. Böylece benzer özelliklere sahip konutların teminat tutarları arasındaki farklılıkların azaltılması ve sigortalıların güncel bedeller üzerinden korunması amaçlanıyor.
İKLİM DEĞİŞİKLİĞİ RİSKİ BÜYÜTÜYOR
İklim değişikliğinin etkisiyle artan doğal afetler, sigortacılık sektörünün karşı karşıya olduğu riskleri de büyütüyor. OECD’nin ‘Felaket Risklerine Karşı Finansal Koruma-Seller, Yangınlar ve Diğer Büyük Riskler’ raporuna göre OECD üyesi ve aday ülkelerde 2020-2024 döneminde sellerin yol açtığı ekonomik kayıplar, bir önceki beş yıllık döneme göre yüzde 78 arttı. Bazı ülkelerde sel riskine karşı sigorta koruması oldukça yüksek seviyelere ulaşmış durumda. Verilere göre Avustralya’da sigortalıların büyük bölümünün sel teminatı bulunurken, Avrupa Sigorta ve Mesleki Emeklilik Kurumu (EIOPA) verilerinde Fransa’da da sel kaynaklı risklere karşı sigorta korumasının oldukça yüksek olduğu görülüyor. İstanbul’da yaşanan son afet ise Türkiye açısından hem sigortalılık oranlarının artırılması hem de deprem dışındaki doğal afetleri de kapsayacak yeni sigorta modelinin hayata geçirilmesi gerektiğini gösterdi.
Ticari işletmeler ne yapmalı?
Türkiye’de araçlarda sigortalılık oranı daha yüksekken bu oran ev ve işyerlerinde istenen düzeyde değil. Sigortası olduğu halde poliçesinde sel klozu bulunmayanların da bu konuda farkındalık geliştirmesi gerektiğini söyleyen IBS Sigorta ve Reasürans Brokerliği CEO’su ve Yönetici Ortağı Murat Çiftçi, sel ve su baskınlarının işletmeler açısından en ağır sonuçlarından birinin fiziksel hasarın ötesinde üretimin ve ticari faaliyetlerin durması olduğunu belirtti.

Çiftçi sel sigortası ile ilgili şu bilgiyi verdi:
Kâr kaybı sigortası: Doğru yapılandırılmış bir kâr kaybı sigortası, poliçe kapsamındaki bir maddi hasar nedeniyle faaliyetlerin kesintiye uğraması sonucu oluşan sigortalanabilir kâr kaybının ve uygun koşullarda devam eden sabit giderlerin karşılanmasına katkı sağlayabilir.
İlave masraflar: Poliçeye dahil edilmişse, zararın büyümesini önlemek veya işletmenin faaliyetlerini yeniden başlatmak amacıyla yapılan makul ilave masraflar da belirlenen şartlar kapsamında değerlendirilebilir.
Sel ve su baskını teminatı: Burada kritik nokta, sel ve su baskınının yol açtığı maddi hasarın poliçe kapsamında bulunması ve buna bağlı kâr kaybı teminatının da doğru şekilde düzenlenmiş olmasıdır.
Limit ve muafiyetler: Teminat limitleri, muafiyetler ve azami tazminat süresi işletmenin gerçek toparlanma ihtiyacına göre belirlenmeli. Yalnızca fiziksel hasarın onarım süresi değil, işletmenin ekonomik olarak normal faaliyet düzeyine dönmesi için gereken süre de dikkate alınmalı.
Poliçe tek başına yeterli değil: Bir işletmenin sigorta poliçesine sahip olması, bütün risklerinin eksiksiz güvence altında olduğu anlamına gelmez. Poliçenin işletmenin güncel değerlerini ve risklerini karşılayacak şekilde düzenlenmesi gerekir.
Yatırımlarla birlikte güncelleme: Üretim kapasitesini artıran, yeni makinalar alan veya stok hacmini büyüten bir sanayi kuruluşunun sigorta bedellerini de bu yatırımlara paralel olarak güncellemesi gerekir.
Eksik sigorta riski: Sigorta bedelleri güncel değilse, büyük bir sel hasarında gerçek zarar ile sigorta kapsamında ödenebilecek tazminat arasında ciddi fark oluşabilir.
Öz kaynak riski: Eksik sigorta, yetersiz teminat limitleri veya kapsam dışında kalan riskler nedeniyle karşılanmayan zarar, sonuçta şirketin kendi öz kaynakları üzerinde yük oluşturabilir.